La historia la hemos escuchado muchas veces, con distintos apellidos y en distintos distritos.
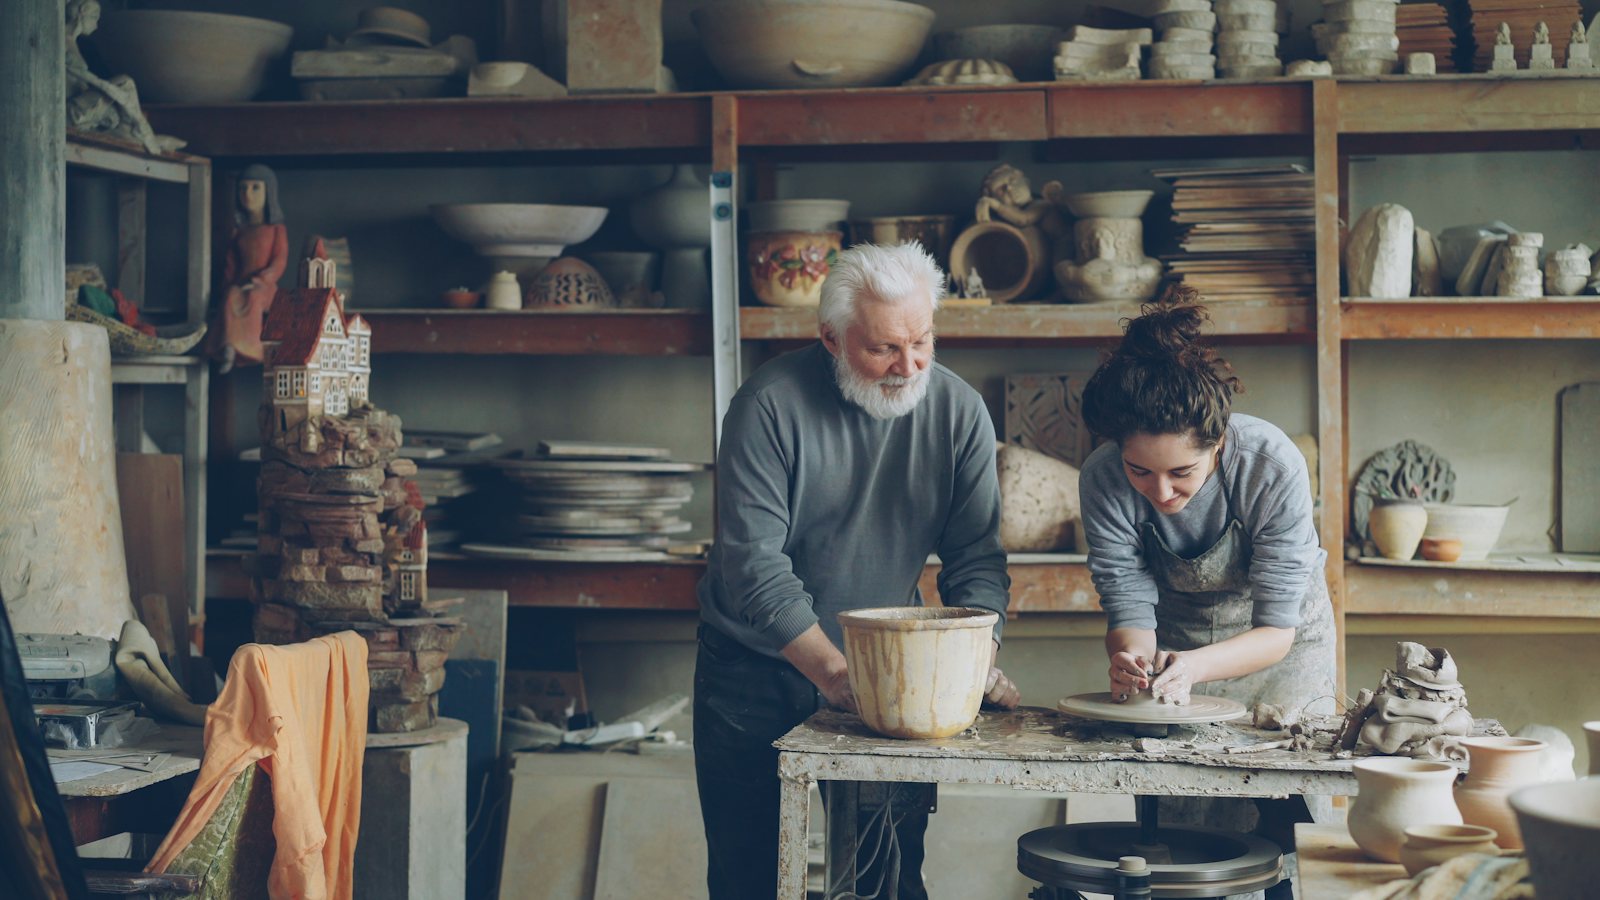
Una empresa que empezó con dos hermanos. Con los años entró la esposa de uno a llevar las cuentas, después el sobrino que acabó la universidad, más adelante la hija menor, que hoy ve las ventas. Ahora trabajan ahí quince o veinte personas, entre familiares y colaboradores que ya son parte de la historia del negocio.
Un día, uno de los hermanos necesita operarse. No puede esperar, y tampoco es algo que pueda pagar de un momento a otro. Entonces pasa lo que siempre pasa en las familias: alguien saca la cuenta, uno usa sus ahorros, otro presta, la empresa adelanta un sueldo. Entre todos se junta el dinero.
La familia respondió, como tiene que ser. La pregunta llega después, cuando ya pasó el susto: ¿y si la cuenta hubiera sido el doble?
La colecta funciona, hasta que no alcanza
La solidaridad de una familia es una de sus mayores fortalezas. El problema empieza cuando se convierte, sin que nadie lo decida, en el único plan de salud que existe.
Una colecta no tiene un monto asegurado ni reglas claras. Nadie sabe de antemano cuánto le va a tocar poner, y todo depende de cuánto tenga cada uno ese mes.
Y la empresa casi siempre termina poniendo. Un adelanto que nunca se termina de descontar, un préstamo de palabra, plata que estaba pensada para capital de trabajo. Es dinero que sale, pero que no aparece en ningún presupuesto. Por eso ordenar la salud del equipo no es solo un tema personal: también es una decisión de gestión.
Una empresa familiar ya tiene lo más difícil: un grupo
Cuando varios miembros de una familia trabajan en la misma empresa, ya tienen algo que muchas personas no tienen cuando buscan un seguro por su cuenta: forman parte de un grupo. Y en seguros, el grupo cambia bastante las cosas.
Un seguro de salud corporativo es un plan que la empresa contrata para su equipo como conjunto, en lugar de que cada persona busque su póliza por separado. En una empresa familiar, ese equipo incluye a los parientes que trabajan en el negocio y también al resto de colaboradores.
No es casualidad que las tres últimas propuestas corporativas que preparamos en CISA USA hayan sido para empresas familiares. Para ellas, un mismo plan resuelve dos cosas a la vez: cuida a la familia y ordena un beneficio para todo el equipo.
Por qué tiene sentido
Agrupar ayuda a optimizar el costo. Cuando más personas entran a un mismo plan, el riesgo se reparte, y eso suele permitir mejores condiciones que si cada familiar contratara una póliza individual. No quiere decir que siempre salga más barato. La edad del grupo, el número de personas y la cobertura elegida cambian mucho una propuesta, por eso hay que compararla con números reales.
La evaluación suele ser más flexible. En una póliza individual, la aseguradora revisa a cada persona por separado, y una condición de salud previa puede terminar en una exclusión o en un rechazo. En un plan grupal el análisis es distinto, y hay casos que tienen más posibilidades de ingresar. No es automático: cada caso y cada póliza se revisan antes de contratar.
La empresa decide cómo se arma. La empresa asume la prima, y el deducible se negocia. En las empresas familiares es común que la compañía decida absorberlo también, porque al final está cuidando a los suyos. En otros esquemas el trabajador asume una parte. La decisión la toman ustedes.
La protección puede llegar a la casa. Según el plan, la cobertura puede extenderse a la familia de cada trabajador. Para un negocio familiar, eso significa cuidar también a quienes dependen de cada persona que trabaja en él.
Conoce cómo funciona el seguro de salud corporativo de CISA USA →
La pregunta no es solo cuánto cuesta
Al comparar planes, lo primero que casi todos preguntan es el precio. La pregunta más útil es otra: qué estamos cubriendo realmente por ese precio.
Dos planes con primas parecidas pueden comportarse de forma muy distinta el día que se necesitan. Por eso conviene mirar el deducible y los copagos, los límites de cobertura, la red de clínicas, dónde aplica la cobertura y qué exclusiones tiene cada uno.
Aquí aparece algo que sorprende a muchos dueños de empresa. En los planes locales es frecuente pagar deducible y copago en cada atención. En un plan internacional el esquema suele ser distinto: una vez alcanzado el deducible, los gastos cubiertos se reembolsan al 100%, dentro de las condiciones y límites de la póliza.
Por eso, en muchos casos, un plan internacional termina siendo competitivo frente a uno local, también para empresas medianas y pequeñas. La única forma de saberlo es poner las dos opciones lado a lado.
Un detalle para conversar con tu contador
En Perú, el gasto en salud del personal puede ser deducible del Impuesto a la Renta, según el artículo 37, inciso ll) de la ley. La condición es la generalidad: el beneficio tiene que darse a todo el personal de una misma categoría, no solo a algunas personas.
Eso no quiere decir que cualquier gasto médico de los dueños o de sus familiares pueda cargarse a la empresa. Lo que cuenta es la relación laboral y la forma en que se otorga el beneficio. Los familiares que están en planilla cuentan como cualquier otro trabajador. Si alguno colabora con el negocio sin estar en planilla, puede evaluarse su ingreso al seguro, pero el tratamiento tributario de ese caso conviene revisarlo con tu contador.
Mejor decidirlo antes
Nadie quiere pensar en una hospitalización cuando todo está bien. Justamente por eso es el mejor momento para hacerlo.
La próxima emergencia no debería obligar a la familia a decidir quién presta, cuánto puede sacar la empresa o qué ahorro hay que tocar. Eso se define antes, con calma y con números.
Por dónde empezar
Hoy puedes cotizar un seguro en internet en pocos minutos. Pero una empresa familiar tiene particularidades que un comparador no ve: quién está en planilla, quién depende de quién, cuánto del deducible quiere absorber la empresa, qué pasa si alguien ya tiene una condición de salud previa.
En CISA USA llevamos 35 años haciendo ese trabajo desde Miami y Lima. Somos bróker: las pólizas las emiten las aseguradoras, y nosotros comparamos alternativas, negociamos en nombre de tu empresa y te acompañamos cuando llega el momento de usar el seguro.
Contratar un seguro no debería empezar por buscar el más barato, sino por entender qué necesitas proteger. Si tu empresa es familiar y todavía no han conversado en serio sobre esto, quizá este sea un buen momento. Para que la próxima emergencia la cubra un seguro, y no una colecta.
¿Tu empresa es familiar?
Conversemos sobre el plan de salud de tu equipo.
CISA USA International Insurance es un bróker de seguros internacionales con oficinas en Miami y Lima. La información sobre coberturas es referencial y varía según la aseguradora y la póliza contratada. La información tributaria es de carácter general y no reemplaza la asesoría de un contador.